Immobilien als Sicherheit: Vorhandene Vermögenswerte nutzen
Viele mittelständische Unternehmer haben im Laufe ihrer beruflichen Tätigkeit Vermögenswerte aufgebaut. Neben Betriebsvermögen gehören dazu häufig auch privat gehaltene Wohn- oder Gewerbeimmobilien.
Solche Immobilien können unter bestimmten Voraussetzungen als Sicherheit für eine Finanzierung dienen.
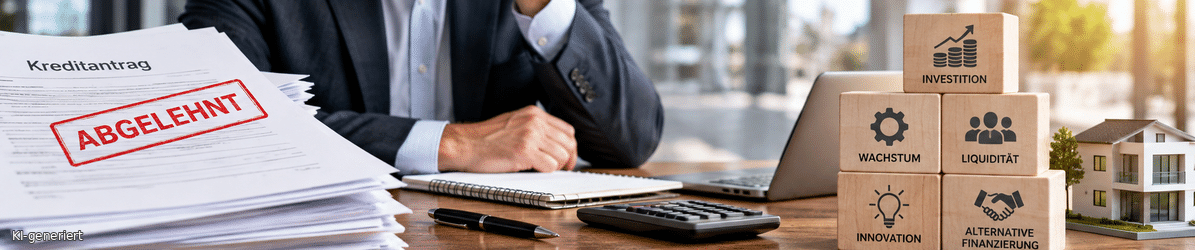
Der Grundgedanke: Statt einen Vermögenswert zu verkaufen, kann dieser zur Besicherung eines Darlehens eingesetzt werden. Auf diese Weise besteht möglicherweise die Chance, zusätzliche Liquidität zu erschließen und gleichzeitig Eigentümer der Immobilie zu bleiben.
Entscheidend sind unter anderem der Immobilienwert, bereits eingetragene Grundschulden, bestehende Belastungen sowie die wirtschaftliche Situation des Darlehensnehmers.
Allerdings ist die Beleihung einer Immobilie mit finanziellen Risiken verbunden. Können die vereinbarten Zahlungsverpflichtungen nicht erfüllt werden, kann im schlimmsten Fall die Verwertung der Immobilie drohen.
Deshalb sollten Unternehmer nicht nur die kurzfristige Verfügbarkeit zusätzlicher Mittel betrachten, sondern auch die langfristige Tragfähigkeit einer solchen Finanzierung sorgfältig prüfen.
P2P-Immobiliendarlehen: Finanzierung außerhalb klassischer Bankstrukturen
Eine besondere Form der alternativen Finanzierung ist das sogenannte Peer-to-Peer-Immobiliendarlehen, kurz P2P-Immobiliendarlehen.
Bei diesem Modell erfolgt die Darlehensvergabe außerhalb einer klassischen Hausbankfinanzierung. Kapitalgeber und Darlehensnehmer werden im Rahmen eines entsprechenden Finanzierungsmodells zusammengeführt. Als Sicherheit dient eine Immobilie, die beispielsweise durch eine Grundschuld abgesichert werden kann.
Für mittelständische Unternehmer kann dieser Finanzierungsansatz interessant sein, wenn klassische Kreditmöglichkeiten eingeschränkt sind und geeignete Immobilienwerte zur Verfügung stehen.
Im Unterschied zu einer herkömmlichen Bankfinanzierung können alternative Darlehensmodelle eigene Kriterien für die Bewertung von Sicherheiten und wirtschaftlichen Voraussetzungen vorsehen.
Dies bedeutet jedoch nicht, dass auf eine Bonitätsprüfung verzichtet wird oder eine Finanzierung unabhängig von der wirtschaftlichen Situation möglich ist.
Auch bei P2P-Immobiliendarlehen müssen Zinssatz, Laufzeit, Rückzahlungsmodalitäten, Gesamtkosten und Sicherheiten individuell geprüft werden.
Wann kann ein immobilienbesichertes Darlehen sinnvoll sein?
Ein immobilienbesichertes Darlehen kann insbesondere dann eine prüfenswerte Alternative darstellen, wenn ein konkreter Liquiditätsbedarf besteht und andere Finanzierungsmöglichkeiten nicht ausreichen.
Denkbare Situationen sind beispielsweise die Überbrückung zeitlich begrenzter Liquiditätsengpässe, die Finanzierung größerer Investitionen oder die Neuordnung bestehender Verbindlichkeiten.
Für Unternehmer mit Immobilienbesitz kann es deshalb sinnvoll sein, sich mit der Frage auseinanderzusetzen, inwieweit vorhandene Vermögenswerte zur Kapitalbeschaffung eingesetzt werden können.
Dabei sollte jedoch stets zwischen kurzfristigem Finanzierungsbedarf und langfristiger wirtschaftlicher Belastbarkeit unterschieden werden.
Eine Finanzierung ist nur dann nachhaltig, wenn die vereinbarten Rückzahlungen auch unter realistischen wirtschaftlichen Bedingungen geleistet werden können.
Insbesondere bei privat gehaltenen Immobilien ist eine sorgfältige Abwägung erforderlich, da unternehmerische Finanzierungsentscheidungen unmittelbare Auswirkungen auf das private Vermögen haben können.
Was sollten Unternehmer vor einer alternativen Finanzierung prüfen?
Bevor sich Unternehmer für eine alternative Finanzierung entscheiden, sollten sie zunächst ihren tatsächlichen Kapitalbedarf und den geplanten Verwendungszweck ermitteln.
Ebenso wichtig ist eine realistische Einschätzung der zukünftigen Zahlungsfähigkeit. Dazu gehört die Frage, aus welchen Einnahmen Zins- und Tilgungsleistungen erbracht werden sollen und welche finanziellen Reserven bei unerwarteten Entwicklungen zur Verfügung stehen.
Darüber hinaus sollten sämtliche Kosten einer Finanzierung berücksichtigt werden. Neben dem vereinbarten Zinssatz können je nach Modell zusätzliche Gebühren, Kosten für die Bestellung von Sicherheiten oder weitere vertragliche Verpflichtungen entstehen.
Auch die Laufzeit, mögliche Sondertilgungen und die Folgen eines Zahlungsverzugs verdienen besondere Aufmerksamkeit.
Ein sorgfältiger Vergleich verschiedener Angebote hilft dabei, Chancen und Risiken besser einzuschätzen und eine fundierte Finanzierungsentscheidung zu treffen.