Dienstleistung

Liquidität im Mittelstand: Welche Alternativen gibt es, wenn die Hausbank ablehnt?

Finanzierungsmöglichkeiten für mittelständische Unternehmer – von klassischen Alternativen bis zu immobilienbesicherten Darlehen.

Unternehmensliquidität ist eine der wichtigsten Voraussetzungen für die wirtschaftliche Handlungsfähigkeit eines Unternehmens. Ob Investitionen in neue Maschinen, die Vorfinanzierung größerer Aufträge, die Überbrückung von Zahlungsausfällen oder die Umsetzung geplanter Wachstumsstrategien – mittelständische Betriebe benötigen ausreichend finanzielle Spielräume, um ihre unternehmerischen Ziele verfolgen zu können.

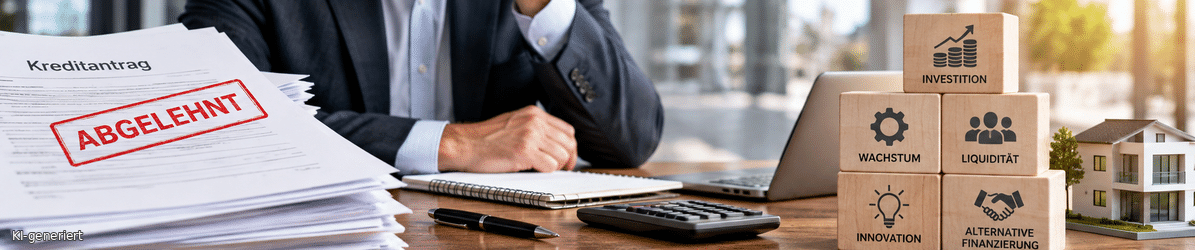
Doch nicht immer stellt die Hausbank die gewünschten Mittel bereit. Gerade Inhaber kleiner und mittelständischer Unternehmen erleben, dass Kreditentscheidungen zunehmend von standardisierten Prüfverfahren, wirtschaftlichen Kennzahlen und strengen Anforderungen an die Besicherung geprägt sind.

Wenn die Hausbank eine Finanzierung ablehnt, bedeutet das jedoch nicht zwangsläufig, dass sämtliche Möglichkeiten zur Kapitalbeschaffung ausgeschöpft sind. Neben klassischen Bankkrediten existieren alternative Finanzierungsmodelle, die unter bestimmten Voraussetzungen neue Handlungsspielräume eröffnen können.

Lesedauer | ca. 6 Minuten

Warum lehnen Banken Unternehmenskredite ab?

Eine Kreditablehnung kann unterschiedliche Ursachen haben. Banken bewerten nicht nur die aktuelle wirtschaftliche Situation eines Unternehmens, sondern berücksichtigen auch dessen zukünftige Entwicklung, vorhandene Sicherheiten und die Fähigkeit, Zins- und Tilgungsleistungen dauerhaft zu erfüllen.

Eine schwächere Eigenkapitalquote, bestehende Kreditverpflichtungen, schwankende Umsätze oder eine vorübergehend angespannte Ertragslage können dazu führen, dass ein Finanzierungsantrag abgelehnt wird.
Auch die jeweilige Branche, wirtschaftliche Unsicherheiten oder interne Kreditrichtlinien beeinflussen die Entscheidung.

Dabei muss eine Kreditablehnung nicht zwangsläufig bedeuten, dass ein Unternehmen wirtschaftlich schlecht aufgestellt ist. Vielmehr kann es vorkommen, dass ein grundsätzlich tragfähiges Geschäftsmodell nicht zu den Risikovorgaben eines Kreditinstituts passt.

Für Unternehmer ist es daher sinnvoll, zunächst die Gründe einer Ablehnung zu analysieren und anschließend weitere Finanzierungswege zu prüfen.

Liquiditätsengpässe entstehen nicht nur in wirtschaftlichen Krisen

Ein erhöhter Liquiditätsbedarf ist keineswegs ausschließlich ein Zeichen wirtschaftlicher Schwierigkeiten. Häufig entsteht er gerade dann, wenn Unternehmen wachsen, neue Aufträge gewinnen oder größere Investitionen planen.

Ein produzierender Betrieb muss beispielsweise Material, Personal und Fertigungskosten vorfinanzieren, während die Zahlung des Auftraggebers erst nach Lieferung oder Projektabschluss erfolgt.

Auch steigende Betriebskosten, längere Zahlungsziele oder unerwartete Investitionen können kurzfristig zusätzliche finanzielle Mittel erforderlich machen.

Für inhabergeführte Unternehmen ist eine vorausschauende Liquiditätsplanung deshalb besonders wichtig. Sie schafft Transparenz über vorhandene Mittel, zukünftige Zahlungsverpflichtungen und mögliche Finanzierungslücken.

Wer frühzeitig erkennt, wann zusätzliches Kapital benötigt wird, kann verschiedene Finanzierungsinstrumente vergleichen und vermeiden, unter hohem Zeitdruck entscheiden zu müssen.

Alternative Unternehmensfinanzierung: Welche Möglichkeiten gibt es?

Wird eine Finanzierung durch die Hausbank abgelehnt, stehen je nach Unternehmenssituation unterschiedliche Alternativen zur Verfügung.

Beim Factoring verkauft ein Unternehmen offene Forderungen an einen Finanzdienstleister. Dadurch können ausstehende Kundenzahlungen früher in Liquidität umgewandelt werden. Dieses Modell kann insbesondere für Unternehmen mit längeren Zahlungszielen interessant sein.

Leasing ermöglicht die Nutzung von Maschinen, Fahrzeugen oder technischen Anlagen, ohne den vollständigen Kaufpreis unmittelbar finanzieren zu müssen. Die Liquiditätsbelastung verteilt sich dabei auf vertraglich vereinbarte Raten.

Eine weitere Möglichkeit bieten alternative Kreditgeber und private Kapitalgeber, deren Finanzierungsmodelle sich von klassischen Bankdarlehen unterscheiden können. Auch hier werden jedoch die wirtschaftliche Tragfähigkeit und die Rückzahlungsfähigkeit geprüft.

Darüber hinaus können immobilienbesicherte Darlehen eine Option darstellen, wenn Unternehmer über geeignete Immobilienwerte verfügen.

Welche Finanzierungsform sinnvoll ist, hängt vom Kapitalbedarf, dem Verwendungszweck, den verfügbaren Sicherheiten und den individuellen wirtschaftlichen Voraussetzungen ab.

Immobilien als Sicherheit: Vorhandene Vermögenswerte nutzen

Viele mittelständische Unternehmer haben im Laufe ihrer beruflichen Tätigkeit Vermögenswerte aufgebaut. Neben Betriebsvermögen gehören dazu häufig auch privat gehaltene Wohn- oder Gewerbeimmobilien.

Solche Immobilien können unter bestimmten Voraussetzungen als Sicherheit für eine Finanzierung dienen.

Der Grundgedanke: Statt einen Vermögenswert zu verkaufen, kann dieser zur Besicherung eines Darlehens eingesetzt werden. Auf diese Weise besteht möglicherweise die Chance, zusätzliche Liquidität zu erschließen und gleichzeitig Eigentümer der Immobilie zu bleiben.

Entscheidend sind unter anderem der Immobilienwert, bereits eingetragene Grundschulden, bestehende Belastungen sowie die wirtschaftliche Situation des Darlehensnehmers.

Allerdings ist die Beleihung einer Immobilie mit finanziellen Risiken verbunden. Können die vereinbarten Zahlungsverpflichtungen nicht erfüllt werden, kann im schlimmsten Fall die Verwertung der Immobilie drohen.

Deshalb sollten Unternehmer nicht nur die kurzfristige Verfügbarkeit zusätzlicher Mittel betrachten, sondern auch die langfristige Tragfähigkeit einer solchen Finanzierung sorgfältig prüfen.

P2P-Immobiliendarlehen: Finanzierung außerhalb klassischer Bankstrukturen

Eine besondere Form der alternativen Finanzierung ist das sogenannte Peer-to-Peer-Immobiliendarlehen, kurz P2P-Immobiliendarlehen.

Bei diesem Modell erfolgt die Darlehensvergabe außerhalb einer klassischen Hausbankfinanzierung. Kapitalgeber und Darlehensnehmer werden im Rahmen eines entsprechenden Finanzierungsmodells zusammengeführt. Als Sicherheit dient eine Immobilie, die beispielsweise durch eine Grundschuld abgesichert werden kann.

Für mittelständische Unternehmer kann dieser Finanzierungsansatz interessant sein, wenn klassische Kreditmöglichkeiten eingeschränkt sind und geeignete Immobilienwerte zur Verfügung stehen.

Im Unterschied zu einer herkömmlichen Bankfinanzierung können alternative Darlehensmodelle eigene Kriterien für die Bewertung von Sicherheiten und wirtschaftlichen Voraussetzungen vorsehen.

Dies bedeutet jedoch nicht, dass auf eine Bonitätsprüfung verzichtet wird oder eine Finanzierung unabhängig von der wirtschaftlichen Situation möglich ist.

Auch bei P2P-Immobiliendarlehen müssen Zinssatz, Laufzeit, Rückzahlungsmodalitäten, Gesamtkosten und Sicherheiten individuell geprüft werden.

Wann kann ein immobilienbesichertes Darlehen sinnvoll sein?

Ein immobilienbesichertes Darlehen kann insbesondere dann eine prüfenswerte Alternative darstellen, wenn ein konkreter Liquiditätsbedarf besteht und andere Finanzierungsmöglichkeiten nicht ausreichen.

Denkbare Situationen sind beispielsweise die Überbrückung zeitlich begrenzter Liquiditätsengpässe, die Finanzierung größerer Investitionen oder die Neuordnung bestehender Verbindlichkeiten.

Für Unternehmer mit Immobilienbesitz kann es deshalb sinnvoll sein, sich mit der Frage auseinanderzusetzen, inwieweit vorhandene Vermögenswerte zur Kapitalbeschaffung eingesetzt werden können.

Dabei sollte jedoch stets zwischen kurzfristigem Finanzierungsbedarf und langfristiger wirtschaftlicher Belastbarkeit unterschieden werden.

Eine Finanzierung ist nur dann nachhaltig, wenn die vereinbarten Rückzahlungen auch unter realistischen wirtschaftlichen Bedingungen geleistet werden können.

Insbesondere bei privat gehaltenen Immobilien ist eine sorgfältige Abwägung erforderlich, da unternehmerische Finanzierungsentscheidungen unmittelbare Auswirkungen auf das private Vermögen haben können.

Was sollten Unternehmer vor einer alternativen Finanzierung prüfen?

Bevor sich Unternehmer für eine alternative Finanzierung entscheiden, sollten sie zunächst ihren tatsächlichen Kapitalbedarf und den geplanten Verwendungszweck ermitteln.

Ebenso wichtig ist eine realistische Einschätzung der zukünftigen Zahlungsfähigkeit. Dazu gehört die Frage, aus welchen Einnahmen Zins- und Tilgungsleistungen erbracht werden sollen und welche finanziellen Reserven bei unerwarteten Entwicklungen zur Verfügung stehen.

Darüber hinaus sollten sämtliche Kosten einer Finanzierung berücksichtigt werden. Neben dem vereinbarten Zinssatz können je nach Modell zusätzliche Gebühren, Kosten für die Bestellung von Sicherheiten oder weitere vertragliche Verpflichtungen entstehen.

Auch die Laufzeit, mögliche Sondertilgungen und die Folgen eines Zahlungsverzugs verdienen besondere Aufmerksamkeit.

Ein sorgfältiger Vergleich verschiedener Angebote hilft dabei, Chancen und Risiken besser einzuschätzen und eine fundierte Finanzierungsentscheidung zu treffen.
FAQ: alternative Unternehmensfinanzierung

Was können Unternehmer tun, wenn die Hausbank einen Kredit ablehnt?

Nach einer Kreditablehnung sollten zunächst die Gründe geklärt werden. Anschließend können alternative Finanzierungsmöglichkeiten wie Factoring, Leasing oder immobilienbesicherte Darlehen geprüft werden. Entscheidend sind der individuelle Kapitalbedarf, die wirtschaftliche Situation und vorhandene Sicherheiten.

Was ist ein P2P-Immobiliendarlehen?

Ein Peer-to-Peer-Immobiliendarlehen ist eine alternative Finanzierungsform, bei der Kapital außerhalb einer klassischen Bankfinanzierung bereitgestellt wird. Als Sicherheit dient eine Immobilie, beispielsweise durch die Eintragung einer Grundschuld. Die konkreten Voraussetzungen hängen vom jeweiligen Finanzierungsmodell ab.

Können Unternehmer ihre private Immobilie zur Liquiditätsbeschaffung nutzen?

Grundsätzlich können privat gehaltene Immobilien unter bestimmten Voraussetzungen als Sicherheit für ein Darlehen eingesetzt werden. Ob die Mittel für betriebliche Zwecke verwendet werden können, hängt vom Finanzierungsmodell und den vertraglichen Bedingungen ab. Dabei sollten auch die Risiken einer Immobilienbesicherung sorgfältig berücksichtigt werden.

Fazit: Eine Kreditablehnung eröffnet auch neue Perspektiven

Wenn die Hausbank eine Finanzierung ablehnt, stehen mittelständische Unternehmer häufig vor schwierigen Entscheidungen. Dennoch muss eine solche Absage nicht zwangsläufig das Ende eines geplanten Vorhabens bedeuten.

Alternative Finanzierungsinstrumente wie Factoring, Leasing oder immobilienbesicherte Darlehen können unter bestimmten Voraussetzungen zusätzliche Möglichkeiten zur Liquiditätsbeschaffung eröffnen.

Entscheidend ist, die jeweilige Unternehmenssituation realistisch zu bewerten und Finanzierungsmodelle nicht allein anhand ihrer Verfügbarkeit, sondern auch hinsichtlich Kosten, Sicherheiten und langfristiger Risiken zu vergleichen.

Wer frühzeitig plant, vorhandene Vermögenswerte berücksichtigt und alternative Finanzierungswege prüft, kann seine unternehmerischen Handlungsmöglichkeiten erweitern.

Hinweis: Dieser Fachbeitrag dient der allgemeinen Information und stellt keine individuelle Finanzierungs-, Rechts- oder Steuerberatung dar.

Wenn die klassische Bankfinanzierung an ihre Grenzen stößt, kann die Prüfung alternativer Finanzierungswege zusätzliche Perspektiven eröffnen.

Die Hegner & Möller GmbH befasst sich mit immobilienbesicherten Finanzierungsmodellen und stellt mit dem P2P-Immobiliendarlehen einen alternativen Ansatz zur Kapitalbeschaffung vor.

Das Modell richtet sich an Interessenten, die über geeignete Immobilienwerte verfügen und eine Finanzierung außerhalb klassischer Bankstrukturen prüfen möchten.

Gerade für Inhaber mittelständischer Unternehmen, die privat über Immobilienvermögen verfügen, kann es interessant sein, sich mit den Möglichkeiten und Voraussetzungen dieser Finanzierungsform auseinanderzusetzen. Ob das konkrete Modell für einen betrieblichen Liquiditätsbedarf geeignet ist, muss individuell geklärt werden.

Weiterführende Informationen bietet die Hegner & Möller GmbH auf ihrer Website zum P2P-Immobiliendarlehen.

weitere Informationen

Verdient auch Ihre Kompetenz mehr Aufmerksamkeit?

Werden Sie Teil eines Fachbeitrags auf FDB-Industrie.de und präsentieren Sie Ihr Unternehmen als kompetenten Lösungsanbieter für Ihre Branche.

Hier erfahren Sie, wie Sie Ihr Unternehmen im fachlichen Kontext sichtbar machen können?

Haben Sie Fragen?

4 + 0 = ?

Redaktioneller Hinweis: Dieser Fachbeitrag wurde mit Unterstützung künstlicher Intelligenz erstellt und anschließend von unserer Redaktion geprüft, überarbeitet und freigegeben. Der gezielte Einsatz moderner KI unterstützt uns dabei, technische Fachthemen effizient zu recherchieren, verständlich aufzubereiten und regelmäßig hochwertige Inhalte für unsere Leser bereitzustellen.

Auch interessant